


RBL MyBank (Prev. RBL MoBank)
4,337.78K Arvustused
Rakenduse andmed
- Versioon
- 9.1.24
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- RBL BANK LIMITED
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
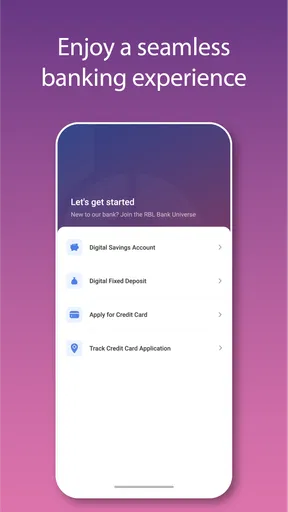
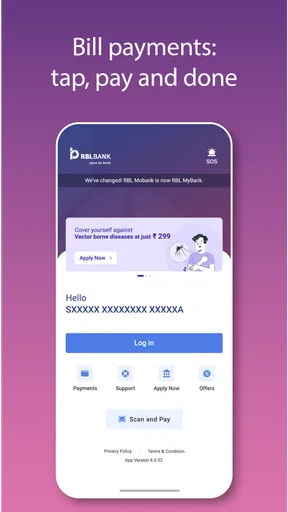
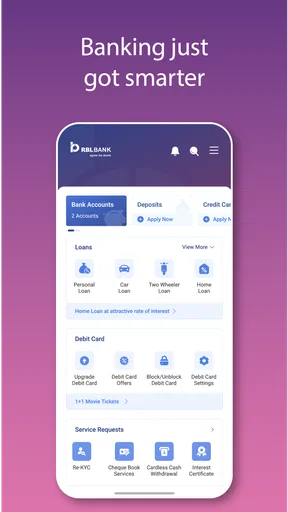
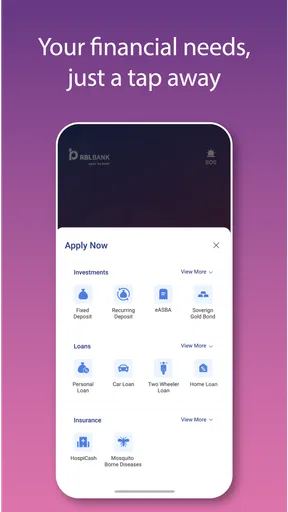
 Analüüsi koostas AppCompare
Esimesel nädalal tundub pangarakendus väärtuslik siis, kui see aitab teha tuttavaid toiminguid ilma liigse otsimiseta. RBL MyBanki proovides keskenduksin alguses just sellele: kas leian maksed, UPI ja arvete tasumise rahulikult üles ning kas saan aru, millal tehing vajab lõplikku kinnitamist. Kui need põhitoimingud sobituvad minu harjumustega, on rakendusel võimalus jääda telefoni ka pärast esmast uudishimu.
Oluline on aga eristada pangarakendust üldisest rahahaldustööriistast. RBL MyBank on mõeldud eeskätt RBL-i panganduse mobiilseks kasutamiseks, mitte kõigi minu kontode, eelarvete ja kulukategooriate koondamiseks. Seetõttu hindaksin seda mitte selle järgi, kas see asendab kõik teised finantsrakendused, vaid kas see teeb RBL-i kaudu korduvaid toiminguid minu jaoks lihtsamaks.
Esimese nädala proovikivi: leia oma tegelik töövoog
Ma ei alustaks kohe kõige kiirema või tähtsama maksega. Esimesel kasutuskorral võtaksin mõne minuti, et vaadata, kust algavad peamised pangatoimingud ja milliseid samme tuleb enne makse kinnitamist läbida. See annab mulle aimu, kas rakendus sobib mu telefonis kasutamiseks ning kas menüüloogika tundub loomulik, enne kui mul on kiire.
Kui kasutan UPI-d, prooviksin enne igapäevaseks harjumuseks muutmist läbi mõelda, kuidas kontrollin saajat ja summat. Näiteks võiksin enne kinnitamist lugeda saaja nime uuesti, mitte toetuda ainult tuttavale kontaktile või QR-koodile. See väike paus on kasulik just seetõttu, et kiire makse tundub sageli vähem tähtis kui pangaülekanne, kuigi ka siin tasub üksikasjad üle vaadata.
Arve tasumise puhul aitaks mul rakenduse sobivust hinnata üks päris, kuid mitte viimasel hetkel tehtav makse. Nii saan aru, kas vajalik info on hõlpsasti leitav ja kas kinnitatud tehingut on hiljem lihtne üle kontrollida. Pangarakenduse esmane mulje pole ainult avakuva välimus: tähtis on kogu rada alates toimingu leidmisest kuni selle kontrollimiseni.
Igakuine väärtus tuleb korduvatest toimingutest
Pärast esimest nädalat kaob uudsus kiiresti. Siis loeb see, kas ma avan rakenduse loomuliku vajaduse tõttu: näiteks tahan teha UPI-makse, tasuda arve või ajada oma RBL-i kontoga seotud pangatoimingu. Kui need vajadused korduvad, võib ühe panga rakendus olla mugavam kui mitme eraldi maksevahendi kasutamine.
Igakuise kasu hindamisel ei vaataks ma ainult seda, kui tihti rakenduse avan, vaid ka seda, kas see vähendab tarbetuid samme. Kui arve tasumine algab ühest tuttavast kohast ja makse jääb panga keskkonda, on see minu jaoks praktiline väärtus. Kui aga kasutan RBL-i teenuseid harva ning maksan peamiselt teiste lahendustega, võib rakendus jääda telefoni lihtsalt igaks juhuks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Selline vahe on oluline, sest pangarakenduse väärtus sõltub kasutaja pangasuhtest. Inimesele, kelle igapäevased rahaasjad käivad peamiselt RBL BANK LIMITEDi kaudu, on eraldi mobiilne kanal loomulik. Kui kontod ja maksed on jaotatud mitme panga vahel, aitab üldine rahahaldusrakendus tõenäoliselt paremini näha tervikpilti, kuigi see ei pruugi asendada panga enda toiminguid.
Kui palju hoolt rakendus igapäevaselt nõuab?
Finantsrakenduse hoolduskoormus ei piirdu selle paigaldamisega. Mina hoiaksin telefoni operatsioonisüsteemi ajakohasena, kasutaksin ekraanilukku ning kontrolliksin, et avatud oleks õige ametlik pangarakendus. Need pole RBL MyBanki erifunktsioonid, vaid harjumused, mida pean mobiilipanga kasutamisel vajalikuks.
Praegune versioon on 9.1.24 ja rakendus vajab vähemalt Androidi kümnendat versiooni. See tähendab, et enne kasutuselevõttu tasub vaadata, kas telefon vastab nõudele. Kui seade on vanem, ei lahendaks ma olukorda juhusliku faili paigaldamisega ega loobuks turvalisemast telefonikasutusest; pigem kaaluksin panga muud ametlikku kanalit.
Rakenduse nimi on muutunud RBL MoBankist RBL MyBankiks, mistõttu võiks otsingus tähele panna, et arendajana on märgitud RBL BANK LIMITED. Pangarakenduse valimisel on see lihtne, kuid kasulik kontroll: ära paigalda esimest sarnase nimega tulemust, vaid veendu, et tegemist on õige rakendusega.
Väikesed töövõtted, mis aitavad vältida vigu
UPI-makse puhul ei kiirustaks ma kinnitamisega isegi siis, kui makse saaja on tuttav. Kontrolliksin saaja nime, summat ja makse põhjust, sest automaatselt tuttavaks muutunud rutiin võib tähelepanu hajutada. See on üks konkreetne viis, kuidas mugavus ja ettevaatlikkus koos toimima panna.
Arveid tasudes koondaksin võimaluse korral maksed ühte rahulikku kontrollihetke. Enne tasumist vaataksin summa ja arve üle ning pärast kontrolliksin, kas tehing sai tehtud. Nii väldin olukorda, kus teen sama makse uuesti ainult seepärast, et ei mäleta, kas eelmine kinnitamine õnnestus.
Kui kasutan rakendust esimest korda uues olukorras, näiteks liikvel olles, jätaksin endale rohkem aega kui kodus. Kehv ühendus või katkestus võib muuta kiire makse ebamugavaks, mistõttu ei teeks ma ajakriitilist tehingut viimasel sekundil. See pole põhjus mobiilipangandusest loobumiseks, vaid hea põhjus mitte ajada mugavust segi kiirustamisega.
Kus tekib väsimus ja millal valida teine lahendus?
Rakendus võib hakata tunduma tülikas, kui ootan sellelt rohkemat kui pangatoiminguid. Kui tahan ühes vaates võrrelda eri pankade kontosid, analüüsida kulutusi või koostada eelarvet, ei pruugi pangaspetsiifiline lahendus olla sobiv keskne tööriist. Sel juhul kasutaksin RBL MyBanki pangatoiminguteks ning valiksin üldiseks ülevaateks eraldi rahahalduslahenduse ainult siis, kui see lisakiht päriselt aitab.
Teine võimalik väsimuse allikas on mitme makserakenduse korraga kasutamine. Kui sama arve, kontakt või makseharjumus on eri kanalites, võib tekkida segadus, kust tehingut alustada ja kust selle staatust kontrollida. Minu jaoks oleks mõistlik jagada rollid selgelt: RBL-i kontoga seotud toimingud pangarakendusse ning muu rahaline planeerimine eraldi tööriista, mitte püüda kõike igas rakenduses dubleerida.
Samuti on täiesti mõistlik eelistada veebipanka, kui suurel ekraanil on mugavam pikemaid toiminguid kontrollida. Mobiilirakendus sobib hästi liikvel olles ja tavapärasteks korduvateks tegevusteks, kuid iga kasutaja ei pea telefoni oma peamiseks pangakeskkonnaks tegema. Valiksin kanali selle järgi, kus suudan kõige tähelepanelikumalt tegutseda.
RBL MyBank on tasuta ning selle vanusemärgis on PEGI 3. Rakendusel on keskmiselt 4,3 tärni ja üle viie miljoni paigalduse; kasutajate hinnanguid on umbes 102 tuhat ning arvustusi ligikaudu 38 tuhat. Need arvud viitavad laiale kasutusele, kuid minu jaoks ei ütle need, kas konkreetne töövoog sobib minu telefonile või kas rakendus katab minu vajadused. Pangateenuse kasutatavus sõltub ka sellest, milliseid RBL-i teenuseid ma kasutan ja kuidas oma seadet kaitsen.
Kas RBL MyBank sobib sinu igapäevaseks pangarakenduseks?
Minu jaoks sõltub igapäevase pangarakenduse sobivus sellest, kas see toetab harjumusi, mida ma päriselt järgin, mitte sellest, kui palju võimalusi menüüs paistab. Selles osas vaataksin, kui loomulikult sobituvad RBL MyBanki UPI ja arvete tasumine minu makserutiini ning kas saan tehingud oma tempos üle kontrollida. Järgmisena mõtleksin, millist kasu see võiks pakkuda ka pärast esimest kasutusnädalat.
Alusta sellest, mida sa päriselt telefonis teha tahad
Minu soovitus on enne paigaldamist läbi mõelda, kas vajad eelkõige RBL-i kontole ligipääsu või otsid üldist rahahaldusrakendust. RBL MyBank on kõige loogilisem valik inimesele, kelle pangasuhe on juba RBL BANK LIMITEDiga ja kes tahab kontoga seotud toiminguid mugavalt mobiilis teha. Kui sinu peamine eesmärk on jälgida mitme eri panga saldosid ühes vaates, planeerida pikaajalist eelarvet või võrrelda kulutamisharjumusi, ei pruugi pangaspetsiifiline rakendus olla parim lähtekoht.
Rakenduse poe lühikirjeldus rõhutab lihtsat ja turvalist pangandust, UPI-d ning arvete maksmist. Praktikas tähendab see, et selle väärtus sõltub palju sinu igapäevasest rutiinist. Kui maksad sageli UPI kaudu või tahad arveid telefonist korraldada, on üks pangarakendus mugavam kui eri teenuste vahel hüppamine. Kui teed vaid harva ülekandeid ja kasutad pangakontorit või veebipanka, võib rakenduse lisaväärtus olla väiksem.
Tehnilise ühilduvuse kontrollimine on samuti mõistlik. Praegune versioon on 9.1.24 ning rakendus eeldab vähemalt Androidi versiooni kümme. See ei ole tänapäevase telefoni puhul tavaliselt takistus, kuid vanema seadme kasutaja peaks selle enne paigaldamist üle vaatama. Eriti pangarakenduse puhul ei soovita ma turvanõuete tõttu jääda väga vana operatsioonisüsteemi peale ainult selleks, et mõni rakendus veel avaneks.
Minu hinnang kasutusloogikale
RBL MyBanki tugevus on ülesandeselgus. Pangarakenduse puhul ei vaja ma värvilist avalehte, vaid tahan kiiresti aru saada, kust leian maksed, kontoteabe, UPI ja arvete tasumise. Selline lähenemine aitab eriti siis, kui kasutan rakendust liikvel olles või olukorras, kus pean makse üle kontrollima enne selle kinnitamist.
Samas ei tasu sõna „lihtne” tõlgendada nii, et kõik toimingud muutuvad automaatselt pingevabaks. Pangamaksed nõuavad tähelepanu: vale saaja, vale summa või kiirustades kinnitatud tehing võib põhjustada päris probleeme. Mina jätaksin enne kinnitamist alati hetke saaja ja summa üle kontrollimiseks ning hoiaksin rakenduse kasutamise ajal telefonis ekraanilukku aktiivsena.
Minu peamine otsustuskriteerium oleks seega sobivus RBL-i kliendile, mitte pelk allalaadimiste arv. Rakendusel on üle viie miljoni paigalduse, keskmine hinne on 4,3 ning hinnanguid on umbes 102 tuhat. Need numbrid näitavad laialdast kasutust ja üldiselt head vastuvõttu, kuid ei asenda küsimust, kas sinu enda pangatoimingud sobivad selle rakenduse fookusega.
Kus see rakendus minu arvates võidab
Kõige selgem võit tuleb olukorras, kus tahan ühendada mitu igapäevast tegevust ühe pangaga. UPI-makse ja arve tasumine ei ole siis eraldi otsingud eri rakendustes, vaid osa samast pangakogemusest. See vähendab hõõrdumist, eriti kui teen väikseid makseid sageli või tahan pärast tehingut jääda oma panga keskkonda.
Teine tugevus on tuttavlikkus. Kui konto, kaart või muu pangateenus on juba RBL BANK LIMITEDiga seotud, ei pea ma igapäevaseks kasutuseks eraldi rahakotirakendust otsima. See ei tähenda, et iga toiming oleks alati kõige kiirem, kuid ühe ametliku pangakanali kasutamine võib muuta töövoo arusaadavamaks ja vähendada vajadust jagada oma rahandusega seotud tegevusi paljude rakenduste vahel.
Kolmas praktiline eelis ilmneb arvepäeval. Kujutan ette olukorda, kus olen töölõunalt koju minemas, saan meeldetuletuse tasumata arve kohta ja tahan selle kohe ära teha. Sellisel hetkel on kasulik, kui pangarakendus ei piirdu ainult saldo vaatamisega, vaid toetab ka arvete tasumist ja UPI-d. Pärast makset saan tehingu üle vaadata samas keskkonnas, mida kasutan oma panganduseks.
Kolm töövõtet, mis parandavad kasutuskogemust
Esiteks soovitan enne kiirete maksete tegemist võtta aega, et tutvuda rakenduse põhivaadetega rahulikus olukorras. Ava eri jaotised, vaata, kuidas maksete kinnitamine välja näeb, ning tee endale selgeks, milline samm toimub enne lõplikku kinnitamist. See on väike ettevalmistus, kuid vähendab hiljem kiirustamisest tingitud vigu.
Teiseks tasub UPI kasutamisel hoida eraldi harjumust: kontrolli alati saaja nime, summat ja makse põhjust, isegi kui kontakt või QR-kood tundub tuttav. Mugavus võib tekitada liigse enesekindluse. Mina ei käsitleks UPI-d kui lihtsalt sõnumi saatmist, vaid kui päris pangatehingut, mille puhul tuleb enne kinnitamist tähelepanelik olla.
Kolmandaks kasutaksin arvete tasumiseks kindlat rutiini. Selle asemel et teha makseid juhuslikult eri päevadel, koondaksin need võimaluse korral ühte kontrollitud hetke, vaataksin summad üle ja säilitaksin tehingute kohta vajaliku info. See ei ole rakenduse eraldi funktsioon, vaid praktiline viis vähendada olukordi, kus sama arve saab kogemata kaks korda tasutud või jääb kinnitamata.
Need võtted on olulised, sest pangarakenduse kvaliteeti ei määra ainult nupud. Sama tähtis on see, kas rakendus aitab mul kujundada turvalise ja korratava töövoo. RBL MyBank sobib selleks paremini kui juhuslik makserakendus, kui minu peamine rahaline tegevus toimub RBL-i kaudu.
Millal alternatiiv võib olla parem?
Kui vajad mitme panga kontode koondvaadet, võib eraldi rahahaldusrakendus olla mugavam. Sellise lahenduse eelis on tavaliselt keskendumine eelarvele, kulukategooriatele ja üldpildile, mitte ühe panga teenustele. Ma ei valiks RBL MyBanki ainult sellepärast, et tahan näha kogu oma rahalist olukorda ühest kohast, kui suurem osa minu kontodest asub mujal.
Kui kasutad peamiselt kaardimakseid ja soovid kiiret mobiilimakset ilma pangakonto haldamiseta, võib digitaalne rahakott tunduda lihtsam. Selle kompromiss on aga see, et eraldi rahakott ei pruugi anda sama otsest ligipääsu pangateenustele, arvete tasumisele või RBL-i konto tegevusele. Valik sõltub sellest, kas sinu keskmes on makseviis või pangasuhe.
Samuti ei pruugi see olla ideaalne kasutajale, kes eelistab täielikult veebibrauseris pangandust. Mõnele inimesele on suurem ekraan, füüsiline klaviatuur ja brauseri töövoog rahulikumad, eriti kui tehinguid tuleb korraga kontrollida palju. Sellisel juhul on mobiilirakendus pigem kaasaskantav lisakanal kui peamine pangakeskkond.
Oluline on ka see, et kõrge keskmine hinne ei tähenda, et iga kasutaja kogemus on samasugune. Pangarakenduste juures võivad rahulolu mõjutada telefoni mudel, ühendus, autentimise harjumused ja see, milliseid RBL-i teenuseid inimene kasutab. RBL MyBankil on umbes 38 tuhat arvustust, mis annab kasutajate tagasisidele arvestatava mahu, kuid mina vaataksin enne otsustamist ka värskemaid kommentaare, eriti kui sinu telefon töötab vanema Androidiga.
Ülemineku tegelik hind
Kui tuled mõnest teisest pangarakendusest, ei ole vahetus ainult uue rakenduse paigaldamine. Pead harjuma uue menüüloogika, kinnitamise sammude ja maksete asukohaga. Minu soovitus on esimestel päevadel mitte teha rakenduse kaudu kõige kriitilisemaid makseid viimasel hetkel. Kasuta seda esmalt rahulikus olukorras, kontrolli, kuidas vajalikud toimingud avanevad, ja jäta endale alternatiiv, kui sisselogimine või autentimine võtab oodatust kauem.
Kui vahetad varasemalt kasutatud RBL MoBanki uuema RBL MyBanki nime all oleva rakenduse vastu, tasub tähele panna, et nime muutus võib tekitada otsingus segadust. Mina kontrolliksin enne paigaldamist arendaja nime ja rakenduse ametlikku identiteeti, mitte ei valiks juhuslikku samanimelist tulemust. See on eriti oluline pangarakenduste puhul, kus sarnane nimi võib kasutaja tähelepanu hajutada.
Ülemineku ajal tasub oma telefonis üle vaadata ka teavitused ja ekraaniluku seaded. Ma ei jätaks pangatehingute kinnitusi lukustamata seadmesse ega jagaks oma autentimisandmeid kellegagi. Rakendus võib muuta panganduse mugavaks, kuid turvaline kasutus sõltub endiselt sellest, kuidas telefoni ja kontot kaitsen.
Teine üleminekuga seotud kulu on harjumuse muutus. Kui oled mõnes teises rakenduses harjunud nägema kulude graafikuid või kasutama üht kindlat makseviisi, ei pruugi RBL MyBank neid vajadusi samal viisil katta. Sellisel juhul ei pea valik olema tingimata „üks või teine”: pangatoiminguteks võib kasutada RBL MyBanki ja üldiseks eelarve jälgimiseks eraldi tööriista. Mina teeksin seda ainult siis, kui lisarakendus annab päriselt väärtust ega muuda rahaasju veel killustatumaks.
Kellele soovitan ja kellele mitte
Soovitan RBL MyBanki eelkõige RBL BANK LIMITEDi kliendile, kes tahab teha tavapäraseid pangatoiminguid telefonist, kasutada UPI-d ja tasuda arveid ühest kohast. See sobib inimesele, kes hindab ametliku pangakanali mugavust rohkem kui ulatuslikke eelarvestamise tööriistu. Tasuta hind eemaldab proovimise rahalise barjääri ning PEGI 3 vanusemärgis teeb rakenduse üldise poeinfo põhjal laiale kasutajaskonnale sobivaks.
Ma ei valiks seda esimeseks variandiks inimesele, kelle põhivajadus on mitme panga ühine analüüs, detailne kulude kategoriseerimine või võimalikult lihtne maksekogemus ilma pangakontota. Samuti tasub alternatiivi kaaluda siis, kui sinu telefon ei vasta minimaalsele Androidi nõudele või kui eelistad täielikult suure ekraaniga veebipanka.
Minu lõplik hinnang on tasakaalukas: RBL MyBank ei pea võitma kõigis finantsrakenduste kategooriates, sest selle mõte on olla RBL-i kliendi igapäevane mobiilne pangakanal. Just selles rollis on selle tugevus kõige arusaadavam. UPI, arvete tasumine ja panganduse põhitoimingud moodustavad loogilise komplekti, kuid kasutaja peab ise otsustama, kas ta vajab lisaks ka põhjalikku eelarveanalüüsi.
Kui sinu pangandus on juba RBL BANK LIMITEDiga seotud, annaksin sellele rakendusele võimaluse ja hindaksin seda päris töövoo järgi: kas leian vajaliku toimingu kiiresti, kas saan makse enne kinnitamist rahulikult üle kontrollida ja kas rakendus sobib minu telefoni ning turvaharjumustega. Kui vastus on jah, on RBL MyBank praktiline valik. Kui otsid aga kogu oma rahanduse keskset juhtimiskeskust, vaataksin selle kõrvale või asemel teistsuguse kategooria lahendust.
Plussid
- Mugav mobiilipank igapäevasteks pangatoiminguteks.
- Kontojääki ja tehinguid saab kiiresti kontrollida.
- Ülekannete tegemine otse nutitelefonist.
- Turvaline sisselogimine aitab kontot kaitsta.
- Kasulik pangateavituste ja kontohalduse jaoks.
Miinused
- Mõned funktsioonid võivad sõltuda RBL Banki teenustest.
- Rakendus ei pruugi sobida teiste pankade klientidele.
- Võimalikud hoolduspausid võivad ligipääsu ajutiselt piirata.
- Kõik pangateenused ei pruugi rakenduses saadaval olla.
- Kasutamiseks on vaja internetiühendust ja aktiivset pangakontot.
Korduma kippuvad küsimused: RBL MyBank (Prev. RBL MoBank)
Mis on RBL MyBank ja milleks seda rakendust kasutatakse?
RBL MyBank, varasema nimega RBL MoBank, on mobiilipanganduse rakendus, millega saab hallata oma RBL Banki kontosid otse Androidi või iOS-i seadmest. Rakendus võimaldab tavaliselt kontrollida saldot ja tehinguid, teha ülekandeid, hallata makseid ning kasutada muid pangateenuseid ilma pangakontorisse minemata. Täpsed funktsioonid võivad sõltuda teie kontost, riigist ja panga kehtivatest teenustest.
Kas RBL MyBanki kasutamiseks peab mul olema RBL Banki konto?
Jah, rakendus on mõeldud eelkõige RBL Banki klientidele ning selle kasutamiseks on üldjuhul vaja aktiivset pangakontot ja mobiilipanganduse kasutajaõigust. Esmakordsel sisselogimisel võidakse küsida registreeritud telefoninumbrit, kliendiandmeid, OTP-koodi või muid turvakinnitusi. Kui teil puudub RBL Banki konto või ligipääs internetipangale, tuleb enne rakenduse kasutamist pöörduda panga poole.
Kas RBL MyBank on turvaline ja milliseid sisselogimisvõimalusi see pakub?
RBL MyBank kasutab pangateenustele omaseid turvameetmeid, näiteks kasutajanime ja parooli, ühekordseid kinnituskoodi ehk OTP-sid ning mõnes seadmes biomeetrilist autentimist. Turvalisus sõltub siiski ka kasutajast: rakendus tuleks laadida alla ainult ametlikust rakendustepoest, telefoni ei tohiks teistega jagada ning parooli või OTP-koodi ei tohi kellelegi avaldada. Kahtlase tegevuse korral võtke kohe pangaga ühendust.
Milliseid pangatoiminguid saab RBL MyBankis teha?
Rakenduse peamised võimalused võivad hõlmata kontojäägi ja viimaste tehingute vaatamist, raha ülekandmist, arvete või muude maksete tasumist, saajate haldamist ning kaartidega seotud toiminguid. Mõne teenuse kasutamiseks võib olla vaja täiendavat kinnitust või aktiveerimist. Funktsioonide loetelu võib rakenduse versiooni, konto tüübi ja panga uuenduste tõttu muutuda, mistõttu tasub enne olulise tehingu tegemist kontrollida rakenduses kuvatavaid tingimusi ja tasusid.
Mida teha, kui RBL MyBank ei tööta või ma ei saa sisse logida?
Kui sisselogimine ebaõnnestub, kontrollige esmalt internetiühendust, rakenduse uuendusi ning seda, kas sisestate õiged kasutajaandmed. Ärge proovige parooli korduvalt juhuslikult sisestada, sest konto võib turvakaalutlustel ajutiselt lukustuda. Probleem võib tekkida ka hooldustööde, seadme vahetuse või registreeritud telefoninumbri muutumise tõttu. Kui tavapärased lahendused ei aita, kasutage RBL Banki ametlikku kliendituge ja ärge jagage tugikanalites oma PIN-i ega OTP-koodi.


